Förkunskap: Dimensionera risken före positionen
På liten skärm: rulla figuren i sidled eller öppna den i full storlek.
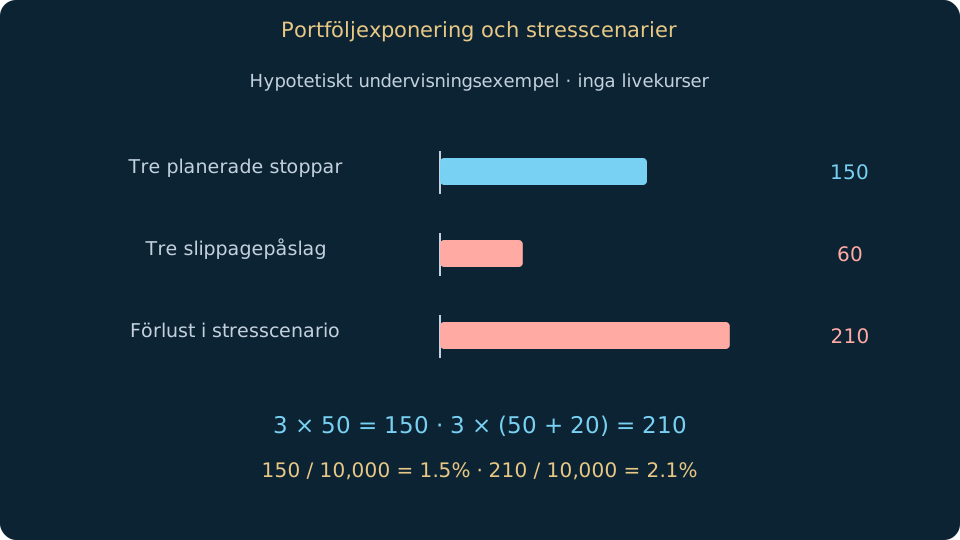
Läs figuren
Stresscenariot lägger till 20 per position. Planerade stoppar är en budget, inte en övre förlustgräns.
Lärandemål
Summera planerade förluster och identifiera gemensamma drivkrafter.
Antalet öppna positioner mäter inte riskspridning. Flera affärer kan bero på samma valuta, sektor, ränteutsikt eller riskaptit. Gör en exponeringskarta med instrument, riktning, nominellt värde, omräkning till kontovaluta och det scenario som skadar positionen.
Att summera stoppförluster ger ett enkelt scenario där alla stoppar utlöses, inte ett garanterat värsta fall. Gap, finansiering, förändrade korrelationer och utförandefel kan öka förlusten. Motsatta nominella värden är inte säkra säkringar när tid, instrument eller kontraktsbeteende skiljer sig.
Stresstest frågar avsiktligt vad som händer vid negativa rörelser, inte hur ofta de inträffar. Pröva gemensam valutachock, bredare spreadar och försenade avslut tillsammans. Märk antagandena som hypotetiska och jämför flera svårighetsgrader; ett exakt kalkylblad kan ha osäkra indata.
Räkneexempel
På hypotetiskt kapital 10 000 budgeterar tre positioner vardera 50 i stoppförlust. Samtidiga stoppar ger 150, eller 1,5 %. Om stresslippage lägger till 20 per position blir den illustrerade förlusten 210, eller 2,1 %, före andra kostnader.
Vanliga misstag
Minska inte exponeringsskattningen bara för gynnsam historisk korrelation. Spridning kan minska vissa risker men inte ta bort förlust.
Övning
Kartlägg fem hypotetiska affärer efter valuta och gemensam makrodrivkraft. Beräkna alla-stopp-förlust och ett gapfall i samma kontovaluta.
Källor och vidare läsning
Sparas på denna enhet. Exportera en säkerhetskopia innan webbläsardata rensas eller enhet byts.
Min lärvägRedaktionell granskning: 15 oktober 2026 · AI-stödd teknisk granskning; oberoende specialistgranskning återstår.
Översättning finns · redaktionell granskning återstår