Förkunskap: Spot, CFD:er och terminer är olika kontrakt
På liten skärm: rulla figuren i sidled eller öppna den i full storlek.
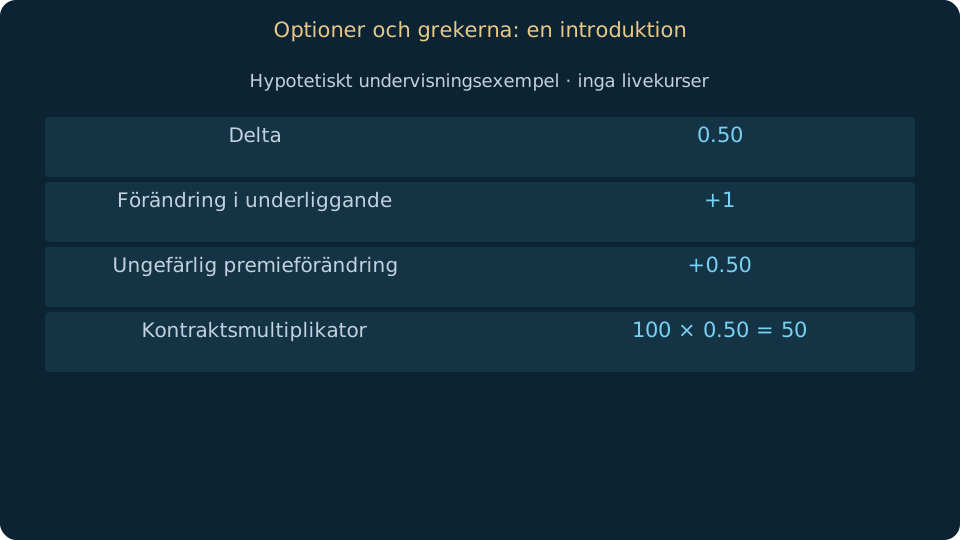
Läs figuren
Delta är en lokal approximation med andra variabler fasta. Gamma, volatilitet och tid kan ändra det faktiska optionsutfallet.
Lärandemål
Förklara delta, gamma, theta och vega som modellkänsligheter, inte löften.
Optionsköparen betalar premie för bestämda avtalsrättigheter; köp- och säljoptioner skiljer i riktning och lösen samt avveckling varierar. Säljaren har motsvarande skyldigheter. Vissa nakna korta optioner kan ge mycket stora eller teoretiskt obegränsade förluster; överför inte köparens premiegräns till säljaren.
Delta skattar lokal priskänslighet mot underliggande, medan gamma beskriver förändring i delta. Theta skattar tidskänslighet och vega känslighet för implicit volatilitet. Enheter och konventioner beror på plattformen och värdena ändras med kurs, tid och volatilitet.
En option kan förlora värde trots gynnsam underliggande rörelse när tidsvärdesförlust eller volatilitet dominerar. Grekerna är lokala modellapproximationer, inte exakta prognoser för stora hopp. Kontrollera multiplikator, förfall, likviditet och lösenföljder före analys av hypotetisk payoff. Skilj alltid värde före förfall från slutlig payoff; tidsvärdet kan då fortfarande vara betydande.
Räkneexempel
För en hypotetisk option med delta 0,50 antyder en enhets uppgång cirka 0,50 högre premie om annat är konstant. Med multiplikator 100 blir det ungefär 50 per kontrakt; gamma och ändrad volatilitet kan förändra verkligt utfall.
Vanliga misstag
Behandla inte delta som garanterad vinstsannolikhet. Kontrollera om vega gäller en procentenhets volatilitetsändring.
Övning
Rita förfallopayoff för en hypotetisk köpoption och förklara separat vad delta, theta och vega mäter före förfall.
Källor och vidare läsning
Sparas på denna enhet. Exportera en säkerhetskopia innan webbläsardata rensas eller enhet byts.
Min lärvägRedaktionell granskning: 15 oktober 2026 · AI-stödd teknisk granskning; oberoende specialistgranskning återstår.
Översättning finns · redaktionell granskning återstår